· Domingo1 de febrero de 2026 · · 15°C
· Domingo1 de febrero de 2026 · · 15°C
Mediante el decreto 1.228, el Ejecutivo aplazó la puesta en marcha del régimen al 1° de diciembre. La medida retiene recursos clave de la Seguridad Social para noviembre y traslada la venta de activos administrados a inicios de 2028.
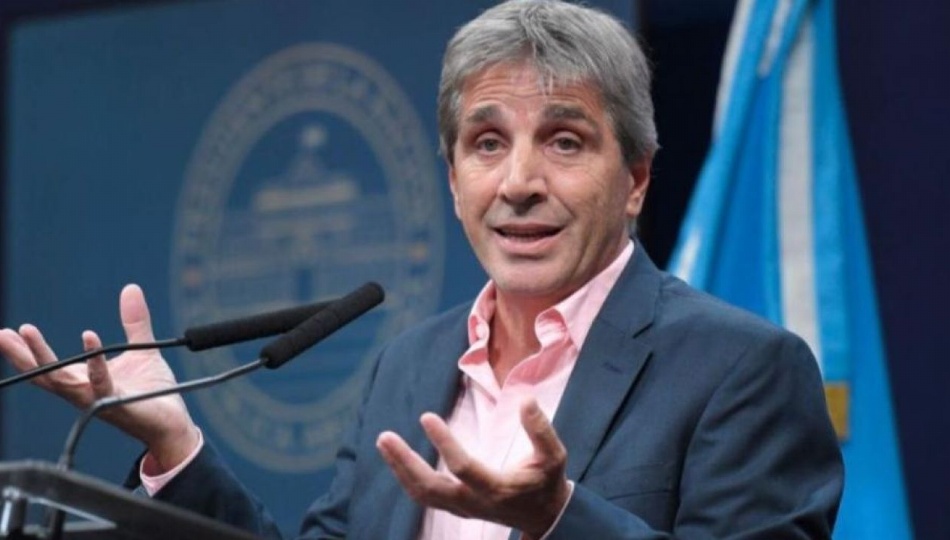
A través de la publicación del Decreto 1.228 en el Boletín Oficial, el Poder Ejecutivo dispuso la postergación de la entrada en vigencia de los Fondos de Asistencia Laboral (FAL), el flamante mecanismo ideado para financiar eventuales desvinculaciones e indemnizaciones del personal en el sector privado. Aunque la norma fundamenta el aplazamiento en cuestiones de índole técnica, como la complejidad de articulación en fondos comunes de inversión abiertos y fideicomisos financieros a pedido de las cámaras del mercado de capitales, la decisión encierra un trasfondo fiscal y político de alto impacto para el Palacio de Hacienda.
La principal implicancia económica de la prórroga —que traslada el inicio del esquema del 1° de noviembre al 1° de diciembre de 2026— radica en el oxígeno inmediato que recibe el ministro de Economía, Luis Caputo. Al postergar el desvío obligatorio del 1% de la masa salarial de las grandes firmas y del 2,5% correspondiente a las pymes que se detraen de los aportes patronales al Sistema Integrado Previsional Argentino (SIPA), la Administración Nacional de la Seguridad Social (ANSES) retendrá durante un mes más la recaudación íntegra de esas contribuciones, un respiro no menor frente al deterioro interanual de los ingresos tributarios y las metas fiscales comprometidas ante el FMI.
El diferimiento normativo introduce además una modificación sustantiva sobre los períodos de carencia y la operatoria de rescate de los vehículos financieros que custodiarán dichos fondos:
Ampliación de plazos: el período de carencia inicial obligatorio se duplicó formalmente a doce períodos mensuales antes de habilitar los primeros desembolsos para cubrir cesantías.
Primera integración diferida: al entrar en vigencia en diciembre, los primeros depósitos efectivos de los empleadores se concretarán recién a mediados de enero de 2027, según el cronograma de vencimientos por CUIT.
Rescates postergados a 2028: como el ciclo de doce meses se computará desde la primera integración, la posibilidad de liquidar inversiones y rescatar cuotapartes quedará habilitada recién en enero de 2028.
De esta manera, el Palacio de Hacienda desactiva una potencial fuente de zozobra bursátil durante el año de las elecciones presidenciales. Frente al calendario electoral de octubre y noviembre de 2027 y la asunción del nuevo mandato en diciembre, los fondos administradores no se verán compelidos a realizar ventas forzadas de activos en moneda local ni a presionar sobre las cotizaciones financieras en momentos de eventual turbulencia política.