· Domingo1 de febrero de 2026 · · 11°C
· Domingo1 de febrero de 2026 · · 11°C
El indicador de JP Morgan trepó más del 22% en septiembre y tocó los 642 puntos básicos. Advierten por la desaceleración en las compras de divisas del BCRA, el peso de los vencimientos de deuda y el riesgo de una recesión técnica.
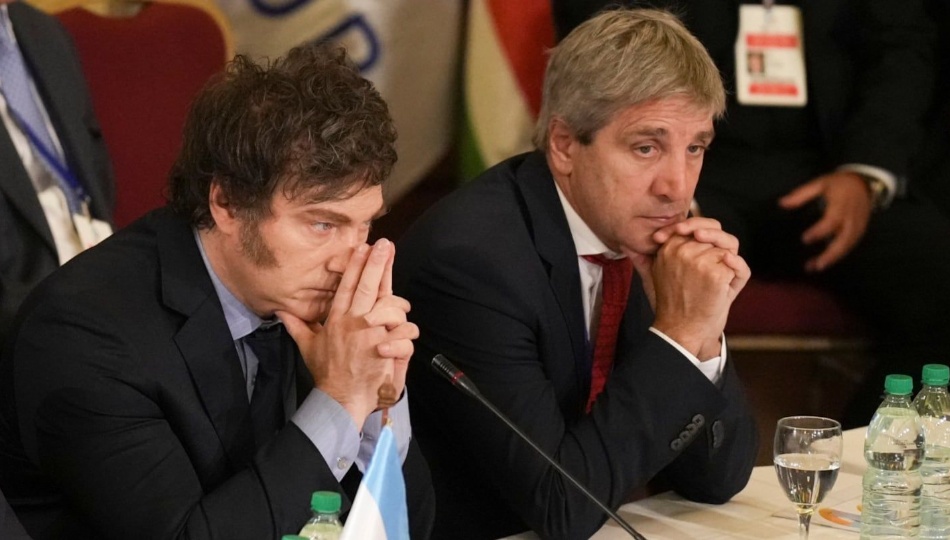


El frente financiero completó una secuencia de diez jornadas consecutivas de deterioro que encendió luces amarillas en los despachos oficiales y en las mesas de dinero de la City. El riesgo país elaborado por JP Morgan acumuló en septiembre un salto superior al 22% y cerró en 628 puntos básicos, tras haber tocado un pico intradía de 642 unidades, su nivel más elevado en lo que va del año. En simultáneo, las cotizaciones cambiarias reflejaron una persistente presión por cobertura, con un tipo de cambio oficial mayorista anclado en $1524,50 y una plaza minorista en $1545 en las pizarras del Banco Nación.
Detrás de este recalentamiento confluyen factores exógenos y desequilibrios domésticos. En el plano externo, el alza en los rendimientos de los bonos del Tesoro de los Estados Unidos restó atractivo a la deuda emergente, al tiempo que la escalada internacional del petróleo reactivó temores inflacionarios. En el ámbito local, la atención se concentra en la marcada desaceleración en el ritmo de absorción de dólares del Banco Central (BCRA): pese a liquidaciones del agro del orden de los US$150 millones diarios, la autoridad monetaria apenas retuvo US$29 millones en la última semana y cerraría el mes con compras netas por apenas US$270 millones, anticipando un balance más exigente para los meses de menor liquidación estacional.
La lentitud en el fortalecimiento del colchón de divisas condiciona la estrategia financiera de cara a los compromisos de deuda en moneda extranjera previstos para el año próximo, estimados por Fundación Capital en torno a los US$25.000 millones. Si bien el Ministerio de Economía proyecta fondearse mediante privatizaciones, compras de divisas al BCRA por US$4900 millones, préstamos multilaterales y colocaciones en el mercado doméstico, las reservas brutas locales continúan en un piso del 7,1% del PBI, muy por debajo de los promedios regionales de países vecinos como Chile, Brasil o Uruguay.
El cuadro de fragilidad financiera convive con señales de estancamiento en la economía real tras la baja del 2,9% mensual en el Estimador Mensual de Actividad Económica (EMAE) en julio y el avance de la pobreza al 32,3%. Si la actividad no muestra un repunte cercano al 3% en las mediciones de agosto y septiembre, el país ingresará formalmente en una recesión técnica de dos trimestres consecutivos en baja. Este escenario de debilidad en sectores clave para el empleo como la industria, la construcción y el comercio comienza a incidir en la curva de bonos soberanos con vencimiento hacia 2027 y 2028, donde los inversores ya descuentan un clima político y social más complejo en la antesala electoral.