· Domingo1 de febrero de 2026 · · 16°C
· Domingo1 de febrero de 2026 · · 16°C
Usar tags al crear contenido de texto es crucial para mejorar la organización, facilitar la búsqueda y aumentar la visibilidad en motores de búsqueda, lo que atrae más tráfico y mejora la experiencia del usuario.


A partir de noviembre, la totalidad de los empleadores del país deberán dar cumplimiento a una nueva obligación operativa con la puesta en marcha del Fondo de Asistencia Laboral (FAL). La Agencia de Recaudación y Control Aduanero (ARCA) finalizó la reglamentación del régimen —aprobado en el marco de la reforma laboral— para la constitución de cuentas especiales destinadas a cubrir futuras indemnizaciones por despido y contingencias judiciales. El mecanismo no contempla un incremento en la alícuota total de las contribuciones patronales, sino un cambio en la asignación de los recursos: las pequeñas y medianas empresas (pymes) derivarán al FAL un 2,5% de sus aportes, mientras que el resto de los empleadores destinará el 1%, fondos que previamente ingresaban de forma directa al sistema previsional.
Cada empresa estará obligada a tramitar una cuenta especial en la entidad administradora que elija para obtener un identificador denominado ID FAL. Los montos canalizados hacia este fondo deberán ser colocados dentro de la nómina de activos financieros autorizados con el objetivo de preservar su valor real. Las liquidaciones se cursarán bajo el procedimiento habitual de la seguridad social, mediante la presentación de la declaración jurada y la cancelación del Volante Electrónico de Pago (VEP) administrado de forma automática por las plataformas de ARCA.
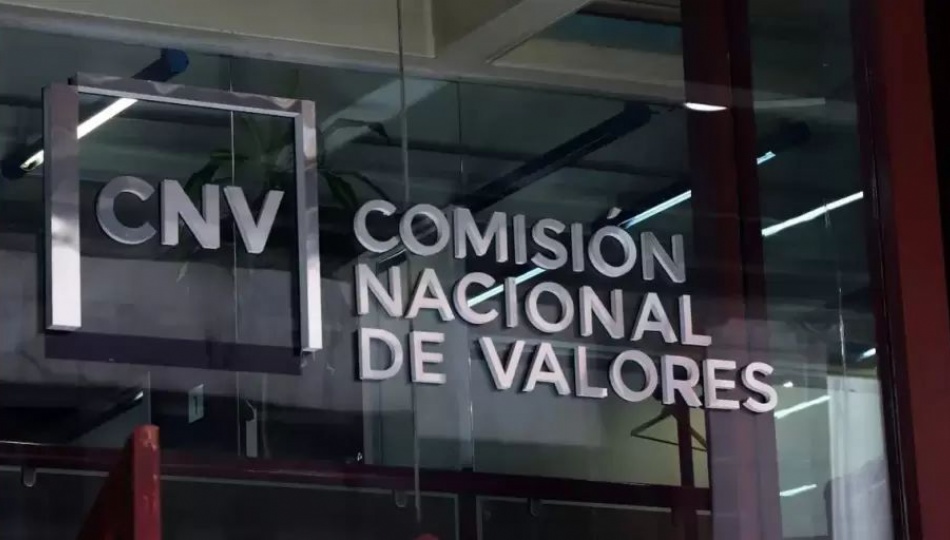
En los casos donde un empleador no registre un ID FAL válido transcurrido un mes del vencimiento correspondiente, el organismo recaudador notificará la omisión a la Comisión Nacional de Valores (CNV) para que asigne una cuenta de oficio. Durante el período en que la empresa permanezca en incumplimiento, las sumas retenidas quedarán inmovilizadas sin imputación específica, generando un costo financiero por la imposibilidad de inversión, sumado a la aplicación de intereses resarcitorios sobre los saldos adeudados.
Asimismo, la normativa contempla penalidades económicas específicas para quienes omitan reportar el ID FAL requerido. La multa ascenderá al 5% del total de las remuneraciones imponibles sujetas a aportes abonadas en el mes previo al emplazamiento oficial. El esquema sancionatorio fijó un piso mínimo equivalente al 10% de un Salario Mínimo, Vital y Móvil (alrededor de $39.000) y estableció un tope máximo equivalente a 15 salarios mínimos, cifra que alcanza aproximadamente los $5,8 millones, con una aplicación que no será de carácter automático.