· Domingo1 de febrero de 2026 · · 27°C
· Domingo1 de febrero de 2026 · · 27°C
Técnicos del USDA en Kiev proyectaron exportaciones de maíz ucraniano por solo 10,2 Mt en 2026/27, frente a los 22 Mt que sostiene Washington. Advierten por un sobrestock récord ante el apagón logístico en el mar Negro.
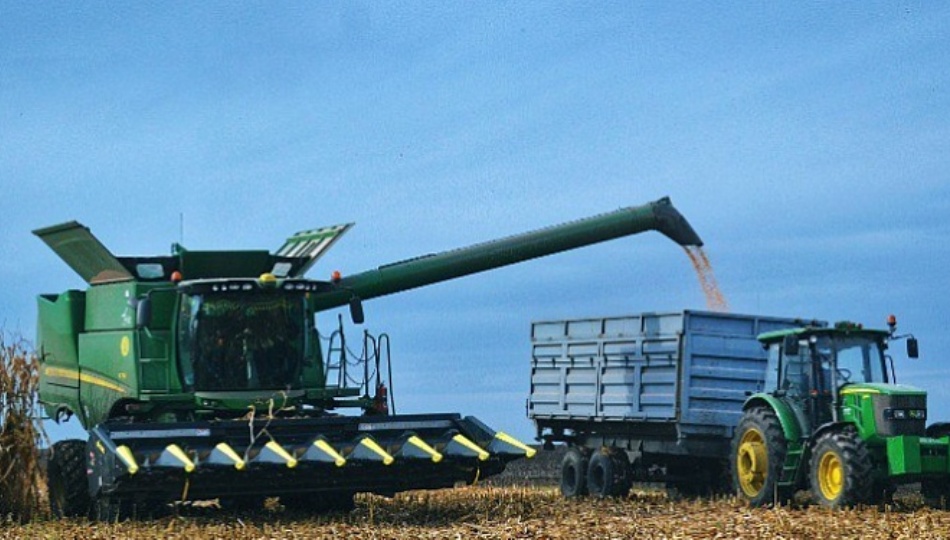
Una inédita controversia técnica sacudió al Departamento de Agricultura de los Estados Unidos (USDA) luego de que su propia delegación en Kiev descalificara las previsiones del organismo central sobre el comercio exterior de granos de Ucrania para la campaña 2026/27. Mientras que el informe oficial consolidado de Washington estima que el país europeo estará en condiciones de colocar 22,0 millones de toneladas de maíz, el documento de actualización emitido por los especialistas desplegados en el terreno redujo esa previsión a solo 10,2 millones de toneladas, ubicando el saldo exportable real en menos de la mitad del cálculo oficial.
La profunda divergencia técnica se produce en un contexto de cosecha favorable en el territorio ucraniano, lo que amenaza con desatar un estrangulamiento comercial sin precedentes por la imposibilidad material de despachar los excedentes a través de los canales marítimos tradicionales.
El informe emitido desde la capital ucraniana expone una brecha sustancial en los dos cereales de mayor gravitación comercial:
Maíz: frente a la estimación oficial de 22 millones de toneladas, la delegación local del USDA proyectó embarques por apenas 10,2 millones de toneladas, lo que supone un recorte de casi el 54% respecto de la cifra de Washington.
Trigo: el ajuste técnico situó las ventas externas de Ucrania en 8,70 millones de toneladas para el ciclo 2026/27, contrastando marcadamente con los 12,5 millones de toneladas contemplados en el reporte central estadounidense.
Si bien la sede central del USDA venía aplicando correcciones gradualistas en sus balances mensuales para el trigo ucraniano, el diagnóstico de los técnicos locales evidencia una desconexión directa con la capacidad logística operativa que efectivamente dispone el país en conflicto.
La consecuencia directa del derrumbe en los ritmos de exportación es un incremento descomunal en los inventarios internos que deberán almacenar las instalaciones ucranianas. Al combinarse una abundante producción agrícola con severas trabas de transporte, la oficina de Kiev anticipó que el ciclo 2026/27 concluirá con un stock final de maíz de 19,5 millones de toneladas, multiplicando casi por siete los 2,86 millones registrados al cierre de la campaña 2025/26.
En el caso del trigo, las existencias acumuladas treparían hasta las 29,3 millones de toneladas, superando holgadamente los 24,78 millones computados en el ejercicio previo. Este cuadro responde a la persistencia del “apagón logístico” en la cuenca del mar Negro, donde tanto Ucrania como la Federación Rusa continúan enfrentando restricciones críticas para operar con normalidad sus terminales portuarias de mayor calado en materia agroindustrial.
El escenario plantea un comportamiento asimétrico para los valores internacionales de los granos en las plazas de referencia como Chicago. En el corto plazo, las trabas de oferta física y la parálisis de los puertos del este europeo operan como un factor de sostén alcista sobre las cotizaciones globales ante la menor disponibilidad inmediata de cereal embarcado.
Sin embargo, analistas del sector advierten por el riesgo estructural que se incuba en el mediano y largo plazo. Una vez que se alcance una resolución diplomática o militar del conflicto bélico y se normalice la navegación comercial por el mar Negro, el gigantesco sobrestock acumulado en los silos de Ucrania y Rusia volcará al mercado mundial un aluvión de cereal de bajo costo, generando un shock de oferta con severo impacto depresivo sobre los precios agropecuarios.