· Domingo1 de febrero de 2026 · · 15°C
· Domingo1 de febrero de 2026 · · 15°C
El indicador de JP Morgan escaló un 8,1% tras el balotaje en Brasil y cerró la puerta a nuevas emisiones en dólares. Frente al encarecimiento del crédito, el equipo económico evalúa activar el swap con China o adquirir reservas a la autoridad monetaria.
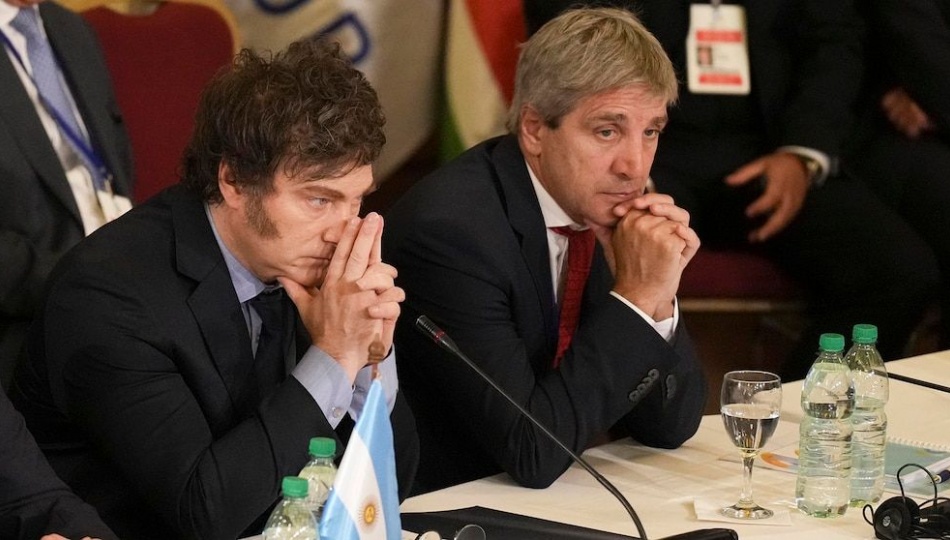
El impacto poselectoral en la región profundizó el deterioro de los activos soberanos locales y llevó al riesgo país argentino a trepar hasta los 765 puntos básicos, registrando un salto diario del 8,10%. Si bien el catalizador inmediato de la ola vendedora sobre los títulos públicos fue el triunfo de Luiz Inácio Lula da Silva en el balotaje brasileño, analistas y consultoras financieras advirtieron que el indicador elaborado por JP Morgan arrastra una tendencia alcista previa de más de dos meses, un factor estructural que traba las metas del programa financiero diseñado por el ministro de Economía, Luis Caputo.
La escalada del índice encarece de forma directa el costo de financiamiento que el Tesoro debería convalidar para emitir deuda voluntaria en los mercados, comprometiendo el sendero de vencimientos en moneda extranjera previstos para 2026 y 2027. Aunque la estrategia inicial del equipo económico apuntaba a exhibir solidez para prescindir temporalmente de Wall Street, los especialistas señalan que la persistente prima de riesgo y el deterioro del frente externo impidieron materializar el objetivo de fondo de la administración: reabrir el acceso a los mercados internacionales de capitales.
En términos operativos, la suba del indicador pone en jaque la meta oficial de colocar USD 6.000 millones en el mercado de capitales local durante 2026 y otros USD 5.000 millones en 2027. En ese marco, los operadores bursátiles remarcaron que el Palacio de Hacienda ya decidió retirar de las últimas licitaciones el Bonar 2029 (AO29), instrumento con el cual se pretendían captar los USD 2.000 millones restantes estipulados para el presente ejercicio, al considerar inviable convalidar las tasas de interés de dos dígitos que exigirían los inversores en el contexto actual.
Desde las mesas de dinero del Grupo IEB y EconViews coincidieron en que el efecto arrastre de la plaza brasileña instaló una cautela extrema entre los tenedores de bonos. Con la ventana de colocación prácticamente clausurada para títulos bajo legislación local en moneda dura, el Gobierno se vio forzado a recalibrar su planificación para cubrir los compromisos sin sobrecargar las cuentas públicas con rendimientos insostenibles.
Ante la imposibilidad de avanzar con nuevas colocaciones del Bonar 2029, el equipo económico comenzó a evaluar herramientas alternativas para sustituir los recursos faltantes. Una de las principales opciones sobre la mesa consiste en activar el tramo disponible del swap de monedas con China para cubrir las obligaciones financieras por USD 5.000 millones proyectadas para el año próximo, mecanismo que permitiría honrar pagos externos sin recurrir a emisiones en la plaza local.
La segunda alternativa técnica evaluada por las autoridades radica en que el Tesoro adquiera dólares de manera directa al Banco Central. No obstante, economistas advirtieron que este mecanismo trasladaría la exigencia operativa a la autoridad monetaria, que se vería obligada a acelerar su ritmo de compra de divisas en el mercado oficial no solo para abastecer las necesidades del Tesoro, sino también para preservar el proceso de acumulación de reservas netas ante eventuales turbulencias cambiarias.