· Domingo1 de febrero de 2026 · · 10°C
· Domingo1 de febrero de 2026 · · 10°C
El Ministerio de Economía adjudicó $6,61 billones frente a compromisos de la primera quincena de octubre, logrando un rollover del 136,14%; tras cuatro subastas focalizadas en el corto plazo, el 60% de lo emitido se colocó con vencimientos en 2028 y 2029 sin convalidar tasas extraordinarias.
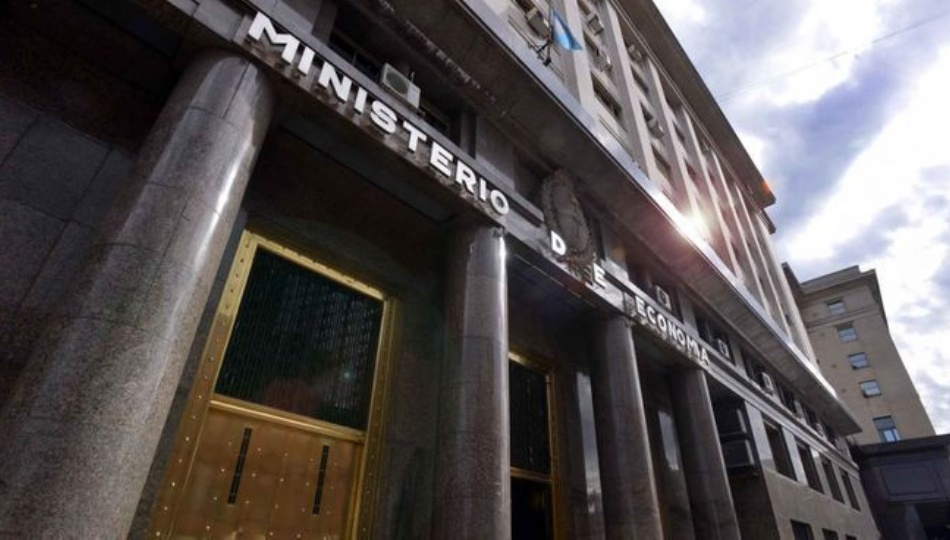
El Ministerio de Economía concretó este miércoles una exitosa licitación de deuda en moneda local al adjudicar un total de $6,61 billones sobre ofertas recibidas por $9,49 billones. La operación representó un nivel de rollover del 136,14% respecto de los compromisos de la primera quincena de octubre, permitiendo absorber una liquidez neta cercana a los $1,7 billones y logrando, tras cuatro subastas consecutivas abocadas exclusivamente a letras cortas, estirar los plazos de vencimiento más allá del recambio presidencial de 2027.
De acuerdo con el desglose oficial proporcionado por la Secretaría de Finanzas, el financiamiento captado se distribuyó a través de cuatro instrumentos clave del menú del Tesoro:
LECAP a enero de 2027 (S29E7): adjudicó $2,71 billones (40,94% del total) a una Tasa Efectiva Mensual (TEM) del 2,04% y una TIREA del 27,47%, registrando un corte por debajo del mercado secundario y un rechazo del 20,5% de las posturas presentadas.
Bono vinculado a TAMAR a agosto de 2028 (TMG28): colocó $1,16 billones (17,50%) con un margen adicional del 9,32% sobre la tasa de referencia.
Bono dual CER/TAMAR a diciembre de 2029 (TXMD9): captó $1,70 billones (25,78%) al 6,99% de TIREA por encima del coeficiente inflacionario.
Bono TAMAR/Dólar Linked a enero de 2028 (TMVE8): asignó $1,04 billones (15,78%) a una TIREA DL del 4,35%.
La decisión de elevar el porcentaje de renovación y retirar liquidez del mercado secundario fue leída por los analistas como un engranaje complementario a la política monetaria. Dante Ruggieri, socio en AT Inversiones, remarcó que el excedente captado por encima de los vencimientos “puede responder a la necesidad de aspirar el excedente de pesos generado por el aumento en las compras de divisas del BCRA, cuyo promedio diario de octubre trepó a u$s81 millones frente a los u$s28 millones de septiembre”.
Por su parte, Daniel Chodos, jefe de Research de Dhalmore Capital, evaluó que, si bien el rollover fue elevado, el tamaño acotado de la licitación hace que el impacto directo en las tasas cortas sea moderado, aunque ponderó como hecho sobresaliente el cambio en la pendiente temporal de las emisiones del Palacio de Hacienda.
Uno de los mayores temores que comenzaba a advertir la plaza financiera era la concentración excesiva de compromisos de corto plazo antes del ciclo electoral del año próximo. En esta subasta, el 60% de los fondos captados se concentró en títulos con vencimiento posterior a 2027, despejando la curva sin necesidad de convalidar premios de tasa adicionales frente a las cotizaciones del mercado abierto.
“Lo más destacado de esta licitación fue que el Tesoro salió a testear la demanda del mercado por instrumentos con vencimiento posterior a 2027 y encontró una respuesta sumamente favorable, cortando los bonos TAMAR sin premio respecto del secundario”, subrayó Valentín Gómez García, analista de Adcap Grupo Financiero. En consonancia con este giro estratégico, el plazo promedio ponderado de los instrumentos adjudicados saltó a 17,6 meses, marcando una sustancial recomposición frente a los magros 4,75 meses promedio que habían arrojado los llamados de agosto y septiembre.