· Domingo1 de febrero de 2026 · · 15°C
· Domingo1 de febrero de 2026 · · 15°C
Un informe privado reveló que el 54% de la población no logró cumplir con sus compromisos cotidianos por falta de recursos, transformando el endeudamiento en una vía para costear alimentos, tarifas y servicios esenciales.
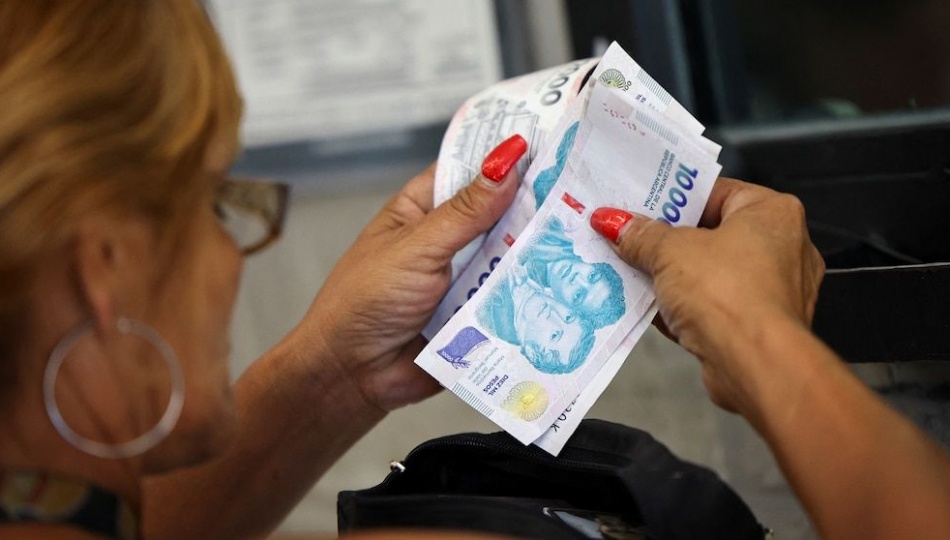


El deterioro del poder de compra y la persistente presión sobre el presupuesto doméstico continúan horadando la solvencia de los hogares. De acuerdo con un relevamiento conjunto elaborado por la Fundación Pensar y la consultora Casa Tres, el 54% de los argentinos incurrió en atrasos o dejó de pagar algún compromiso económico durante los últimos meses por falta de fondos. El fenómeno ocurre a la par de una masiva recurrencia al financiamiento: casi el 60% de la población apeló recientemente a préstamos o tarjetas, una tendencia que se profundiza en las mujeres y en los estratos socioeconómicos más vulnerables.
Lejos de orientarse a la compra de equipamiento para el hogar o consumos prescindibles, el crédito asumió un perfil de supervivencia. Entre quienes recurrieron a endeudarse, el 26% lo destinó a comprar alimentos, un 21% a sostener gastos corrientes de la casa, el 15% al pago de tarifas e impuestos y un 14% a refinanciar compromisos previos. La herramienta dejó así de operar como un mecanismo clásico de cuotas para convertirse en un salvavidas indispensable para llegar a fin de mes.
Al analizar los rubros donde se concentran los incumplimientos, los servicios públicos encabezan la lista con un 46% de menciones, seguidos de cerca por los resúmenes de tarjetas de crédito (36%) y las cuotas de préstamos u otras deudas (33%). Esta situación expone una disparidad marcada según el nivel de ingresos: mientras en los segmentos más postergados el atraso trepa al 72%, la cifra desciende al 43% en la clase media y se ubica en el 30% en los sectores de mayores recursos.
Las expectativas de saneamiento hacia adelante son desalentadoras. Apenas un 36% de las personas endeudadas confía en que logrará cancelar sus saldos, frente a un 37% que da por perdida esa posibilidad y un 26% que manifiesta total incertidumbre sobre su margen financiero para regularizar la situación.
Los autores del trabajo remarcan que esta medición no se circunscribe al balance de las entidades financieras —donde la irregularidad en créditos al consumo tocó el 12,9% en julio—, sino que registra una dimensión más amplia de la morosidad cotidiana que abarca expensas, tributos y cuentas de proximidad, reflejando dificultades estructurales para cubrir las obligaciones básicas.
La estructura del dinero comprometido exhibe una fuerte concentración. Cálculos de la firma EcoGo incluidos en el informe señalan que la mitad de los morosos adeuda sumas inferiores a $1,1 millón, representando apenas el 5% del monto total en cesación de pagos. En contraste, un segmento reducido del 9,5% de los deudores acumula compromisos equivalentes a más de cinco salarios —con un promedio cercano a los $18 millones— y concentra nada menos que el 58% del pasivo irregular global.
Frente a esta coyuntura, la discusión legislativa intenta ensayar respuestas a través de tres dictámenes en el Congreso con abordajes dispares: un proyecto mayoritario enfocado en la prevención del endeudamiento excesivo, y alternativas de minoría que proponen desde topes obligatorios hasta mecanismos de refinanciación con auxilio estatal e insolvencia familiar. No obstante, los especialistas advierten que una solución financiera resultará insuficiente si no se recompone la economía real mediante salarios y empleo sostenible.