· Domingo1 de febrero de 2026 · · 26°C
· Domingo1 de febrero de 2026 · · 26°C
El EMAE de julio muestra una caída del 2,9?% y confirma que la recesión técnica ya está en marcha tras la baja del PBI del segundo trimestre. Comercio, industria y construcción, los sectores con mayor peso en el empleo, no logran reaccionar, mientras Vaca?Muerta sostiene el promedio.
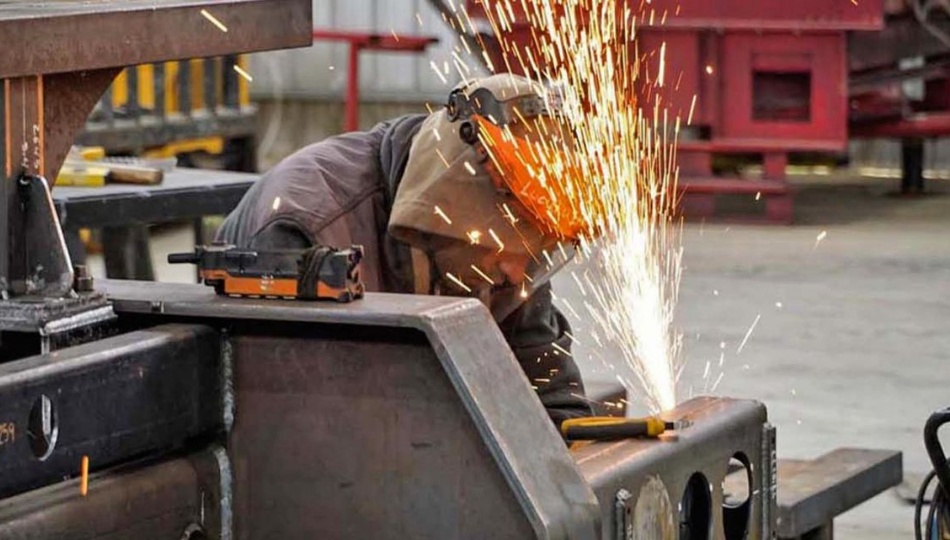
La actividad real de la economía argentina sigue estancada. Los sectores que deberían impulsar la recuperación continúan en el mismo punto o empeoran, y la caída industrial ya no afecta a los textiles sino a la industria metalúrgica, que se ha convertido en uno de los principales responsables de la baja de producción. Sorprendentemente, el sistema financiero también registró una caída en julio, rompiendo la racha de ganancias perpetuas de los bancos.
Los datos del Estimador Mensual de Actividad Económica (EMAE) de julio de 2026, publicados por el INDEC, son, sin duda, de los más duros de la gestión de Javier Milei. Una recesión técnica se define como dos trimestres consecutivos de caída en la actividad general; la primera caída ya se confirmó con la reducción del 0,6?% del PBI del trimestre abril-junio frente al anterior. El dato de julio, con una contracción del 2,9?% frente a junio, era el primero de tres meses en los que se esperaba una recuperación para evitar el ingreso a recesión. La expectativa ahora recae en agosto y septiembre.
El EMAE muestra una caída del 2,9?% respecto a junio (desestacionalizado) y un retroceso del 1,4?% frente a julio de 2025. La recuperación de junio, que había registrado un avance del 0,3?%, se borró por completo, dejando un crecimiento acumulado del 1,7?% en los primeros siete meses de 2026. El comportamiento “serrucho” – avances y retrocesos mensuales – sigue sin consolidarse en una recuperación sostenida.
El panorama sectorial destaca a los ganadores y perdedores. De las 15 ramas evaluadas, siete crecieron interanualmente y ocho retrocedieron frente a julio del año pasado.
Ganadores: la pesca lideró con una expansión interanual de 424,5?% (cifra volátil por la baja base), seguida por la explotación de minas y canteras (+8,4?%), impulsada por la actividad de Vaca?Muerta y el sector energético.
Perdedores: la construcción, la industria y el comercio no mostraron señales de recuperación. El comercio mayorista, minorista y de reparaciones fue el sector con mayor caída interanual (-5,1?%). La industria manufacturera retrocedió un 4,6?%, restando 1,3 puntos porcentuales al EMAE interanual. Otros sectores en descenso fueron la producción manufacturera (cerca del -5?% interanual), la utilización de la capacidad instalada (58,2?% frente a 58,4?% en 2025), la construcción (-3,3?%), la intermediación financiera (-3?%), y varios servicios públicos y sociales.
En conjunto, los ganadores concentran actividades vinculadas a recursos naturales (petróleo, gas, minería, pesca y agro) que representan apenas el 30?% del empleo total. Los sectores que absorben el 70?% de la fuerza laboral – comercio, industria y construcción – son los que más se deterioran, afectando a los centros urbanos y, por ende, a la mayor parte del electorado.
La comparación con el PBI refuerza la señal de recesión: mientras el segundo trimestre mostró un crecimiento del 2?% frente a 2025, la caída del 0,6?% frente al trimestre anterior y la contracción del 2,9?% en julio confirman la tendencia descendente.
El escenario para 2026 se perfila como una paradoja: a pesar de la caída de julio, la actividad acumulada en los primeros siete meses sigue creciendo un 1,7?%. Sin embargo, este promedio oculta realidades dispares: mientras la minería, la energía y la pesca registran expansiones, los sectores con mayor peso en empleo, consumo y producción industrial se encuentran en retroceso. Los próximos meses serán cruciales para definir si la economía logra revertir la tendencia antes de las elecciones de 2027.