· Domingo1 de febrero de 2026 · · 24°C
· Domingo1 de febrero de 2026 · · 24°C
El indicador de JP Morgan escaló a 939 puntos básicos tras subir más de 500 enteros desde julio, ubicando a la Argentina solo detrás de Venezuela y ensanchando la distancia frente a las economías vecinas.
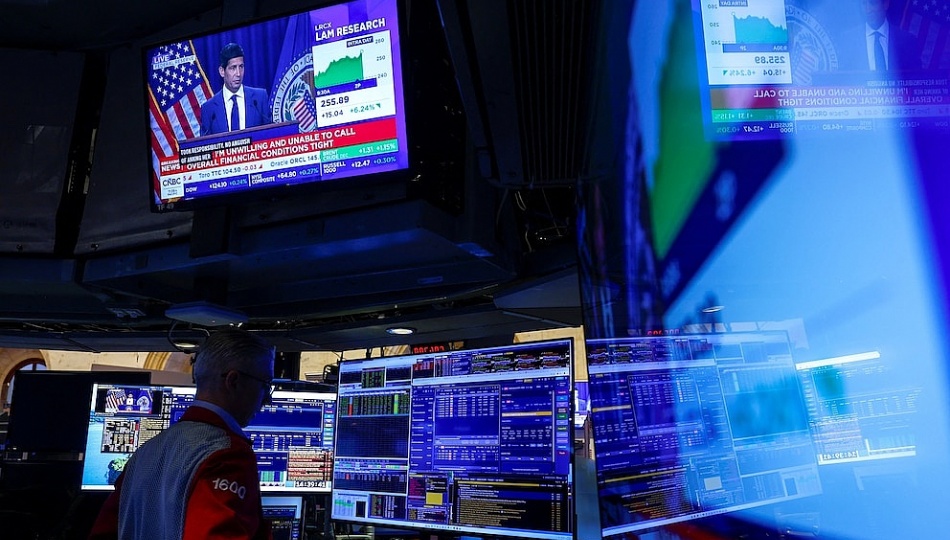
El indicador de riesgo país elaborado por JP Morgan para la Argentina escaló hasta los 939 puntos básicos, consolidándose como el segundo registro más elevado de América Latina, únicamente por detrás de Venezuela, que lidera la nómina regional con 4.473 unidades. De acuerdo con un relevamiento de Bloomberg sobre 17 naciones del continente, la sobretasa que abonan los títulos públicos argentinos supera ampliamente el promedio latinoamericano de 208 puntos y la media internacional de 207 puntos, multiplicando por 4,5 el promedio de la región y por 4,8 el registro de Brasil, que se ubica en 195 enteros.
La posición argentina contrasta de manera directa con las referencias del cono sur y la región andina. En el extremo opuesto del listado aparecen Uruguay con 83 puntos básicos, Chile con 104, Perú con 121 y Paraguay con 125 —este último inmerso en tensiones institucionales derivadas del caso Ueno Bank—. La brecha entre el costo de financiamiento argentino y estos cuatro mercados oscila entre los 814 y 856 puntos, lo que determina que el índice local sea 11,3 veces superior al uruguayo y 7,5 veces mayor al paraguayo. Dentro del bloque que supera los promedios globales también se anotan Ecuador (569), Bolivia (494), El Salvador (317), Colombia (234) y México (228), mientras que Honduras (202) encabeza el tramo de emisores por debajo de la media.
La métrica actual refleja un salto de 536 puntos básicos respecto del piso de 403 unidades registrado a mediados de julio, momento en que había tocado su nivel más reducido en ocho años. Con este avance, que implicó más que duplicar su valor en menos de cuatro meses, el indicador alcanzó su marca más alta desde los comicios legislativos de octubre de 2025. Según Matías de Luca, jefe de Research de Parakeet, la deuda soberana local sobreactuó el castigo general hacia los mercados emergentes: la tasa forward entre los bonos AO27 y AO28 trepó al 32%, reflejando el rendimiento anual en dólares que el mercado exige a un bono bajo ley local con vencimiento a un año hacia fines de 2027.
El encarecimiento del crédito soberano conjuga tensiones internacionales y vulnerabilidades domésticas. En el plano externo pesaron la aversión global al riesgo, el incremento en las tasas estadounidenses, la escalada del petróleo, el repunte inflacionario foráneo y la cautela sobre la continuidad de la asistencia del Tesoro norteamericano. En el frente interno, analistas como Rocío Bisang (GMA Capital), Aldo Abram (Libertad y Progreso) y Martín Polo señalaron como condicionantes la lentitud en perforar el 1% de inflación mensual, la debilidad en la actividad económica y la incertidumbre por el origen de las divisas para saldar los compromisos de deuda privada y soberana entre 2027 y 2028, en un contexto de mercados externos vedados que exige al Banco Central acelerar la compra de reservas.
Desde la administración nacional desvincularon la escalada de los fundamentos del esquema macroeconómico. El ministro de Economía, Luis Caputo, atribuyó el salto de las cotizaciones al recelo electoral del mercado financiero: “Lo que algunos tienen miedo es que no esté el presidente Milei”.
En idéntica sintonía, el ministro de Desregulación, Federico Sturzenegger, sostuvo que existe una marcada segmentación temporal en la curva crediticia. Según remarcó en declaraciones a Seúl, los títulos soberanos con vencimiento durante el actual mandato presidencial presentan un spread acotado de 80 puntos, mientras que la prima de riesgo se dispara con fuerza sobre los instrumentos que amortizan con posterioridad, fundamentando la previsión oficial de que el indicador se desplomará en caso de que Javier Milei acceda a la reelección.